精彩内容
米内网数据显示,2026年上半年中国零售药店终端(城市实体药店+网上药店)中成药销售额接近650亿元,同比下滑超6%,其中有112个中成药销售过亿(名单见本文末)。销售额排名中,“三强”地位稳固,济川、扬子江独家品种起飞;增长方面冰火两重天,8个品种大跌超20%,13个品种逆势涨逾10%。
“三强”地位稳固,3个独家中成药起飞
元股证券:ygzq.hk从市场规模看,112个过亿中成药合计销售额超过320亿元,约占零售药店中成药整体市场“半壁江山”。
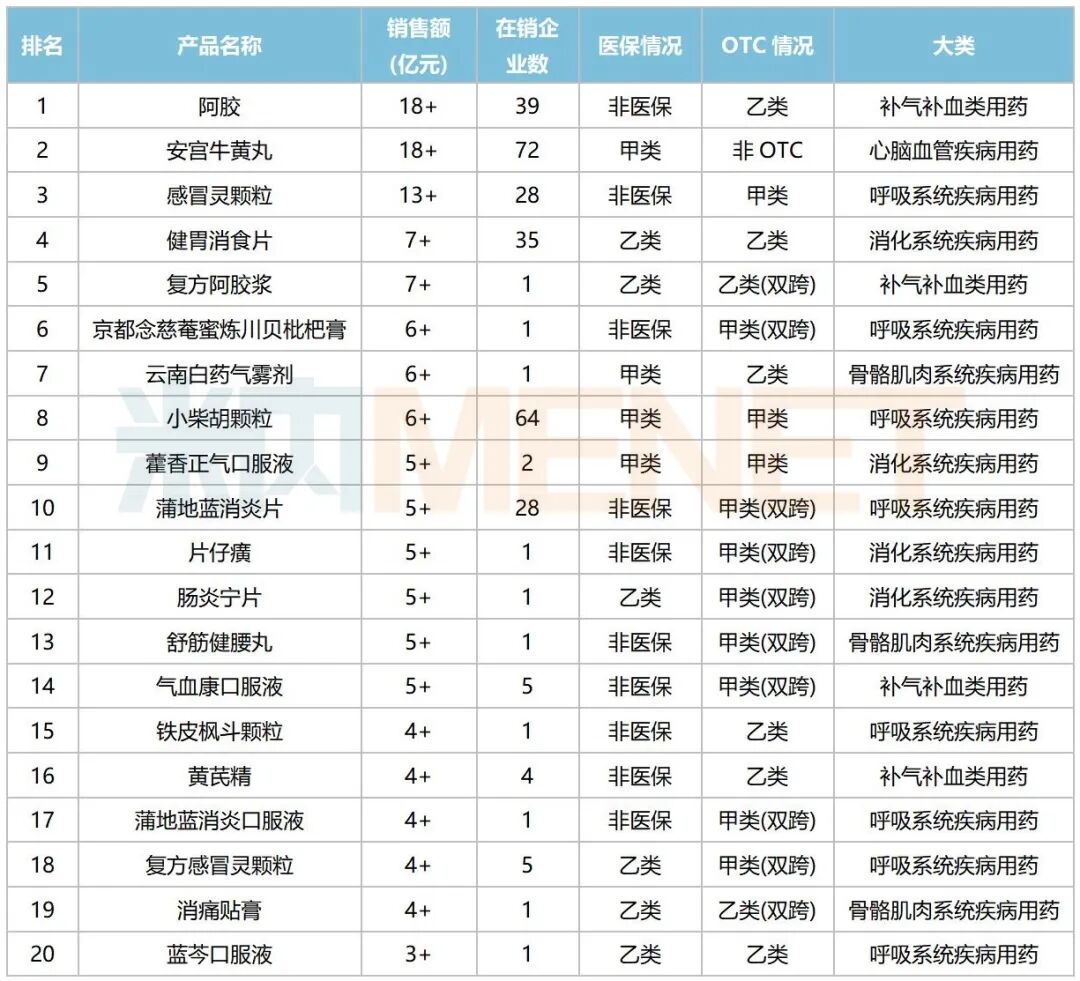
中成药销售额TOP20中,阿胶、安宫牛黄丸、感冒灵颗粒稳居前三。值得一提的是,自2019年以来,阿胶、安宫牛黄丸依次蝉联TOP1、TOP2宝座;此外,健胃消食片、复方阿胶浆依次位列第四、第五,2026H1销售额均超过7亿元。
2026H1中国零售药店终端中成药销售额TOP20
 来源:米内网综合数据库
20个中成药涉及5个治疗大类,其中呼吸系统疾病用药有8个,补气补血类用药、消化系统疾病用药各有4个,骨骼肌肉系统疾病用药有3个,心脑血管疾病用药有1个。从整个中成药大类分布情况看,呼吸系统疾病用药、消化系统疾病用药、心脑血管疾病用药依次位列前三。
与2025年相比,10个品种排位上升,6个品种排位下滑,4个品种排位不变。其中,济川药业的独家品种蒲地蓝消炎口服液同比大涨14.71%,提升8个位次;扬子江药业的独家品种蓝芩口服液提升6个位次,云南白药的独家品种云南白药气雾剂提升3个位次等。
“药王”跌超13%,4个品种涨逾20%
从增长情况看,112个过亿中成药中,有70个中成药呈负增长态势,包括“药王”阿胶在内的36个中成药跌超10%,其中有8个跌超20%;42个逆势增长的中成药中,有21个为独家品种。
13个中成药涨逾10%。其中,有3家企业在销的绞股蓝总苷胶囊以40.41%的增速领跑,有13家企业在销的血塞通分散片以35.48%的增速紧接其后,云南白药的独家品种云南白药膏、有5家企业在销的气血康口服液均有超26%的涨幅。
2026H1中国零售药店终端销售过亿且增速超10%的中成药
配资炒股排行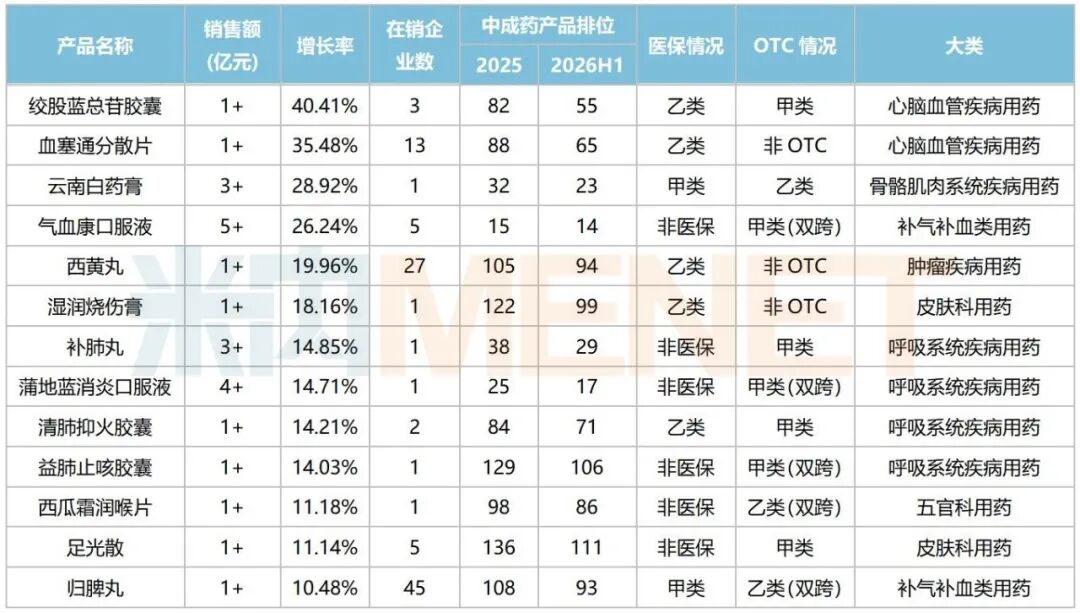 来源:米内网综合数据库
得益于销售额的快速增长,多个中成药产品排名出现较大提升。其中,绞股蓝总苷胶囊、血塞通分散片2个非独家品种,分别由2025年的第82位、88位提升至2026H1的第55位、65位;云南白药的云南白药膏、丽彩甘肃西峰制药的补肺丸2个独家品种均提升9个位次,分别由2025年的第32位、38位提升至2026H1的第23位、29位。
独家品种占比47%!以岭药业领跑
从在销企业数看,112个中成药中,有53个为独家品种(含独家剂型),占比约47%。
若以二级集团计,以岭药业以4个品种领跑,华润三九、云南白药、桂林三金以3个品种紧接其后,济川药业、广药集团、步长制药、太极集团、扬子江药业、马应龙药业、真奥药业均有2个品种在列等。
有2个及以上独家中成药在列的二级集团
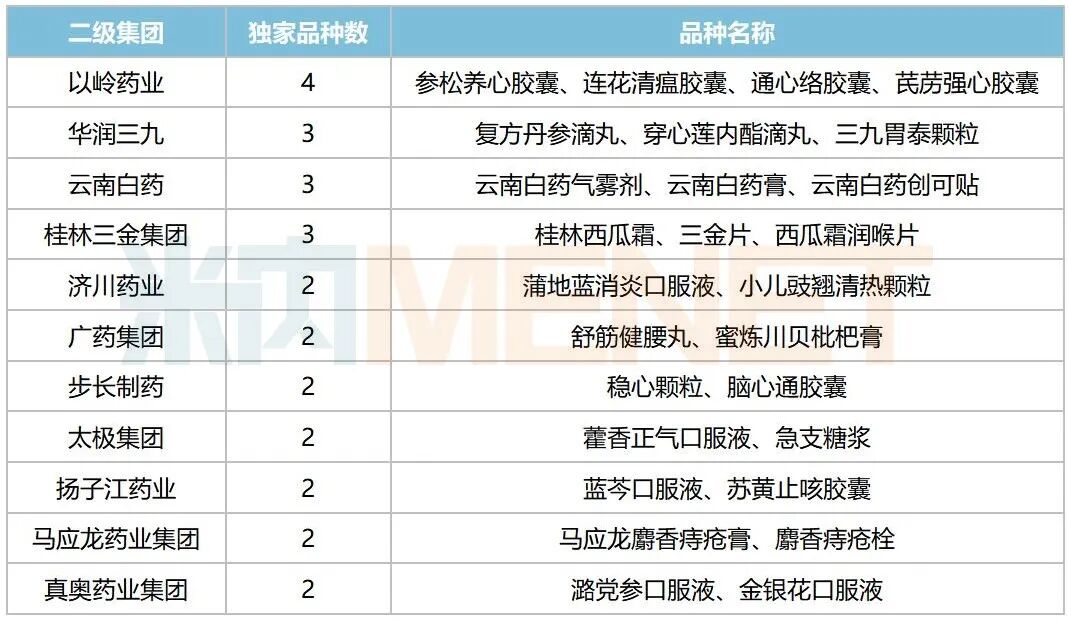
以岭药业4个独家中成药中,参松养心胶囊、连花清瘟胶囊均跻身中成药产品TOP40,其中参松养心胶囊较2025年提升5个位次;云南白药3个独家中成药均呈正增长,云南白药气雾剂、云南白药膏均为骨骼肌肉系统疾病用药,且均跻身中成药产品TOP30。
济川药业2个独家中成药中,蒲地蓝消炎口服液跻身中成药产品TOP20,较2025年提升8个位次;扬子江药业2个独家中成药中,蓝芩口服液跻身中成药产品TOP20,较2025年提升6个位次。
大品种二次开发!济川、康恩贝抢跑
针对上市多年的经典中药大品种,不少药企通过挖掘新适应症、优化剂型/用药途径等,延长产品市场生命周期。
据不完全统计,2023年以来,国内有3款改良剂型/用药途径的中药新药获批上市。其中,济川药业的小儿豉翘清热糖浆是基于其独家大品种小儿豉翘清热颗粒改良而来,患者顺应性明显提高。米内网数据显示,2026H1中国三大终端六大市场(统计范围见文末)小儿豉翘清热颗粒销售额超过10亿元,在中成药产品排名中位列第15。
2023年以来国内获批的中药改良新药
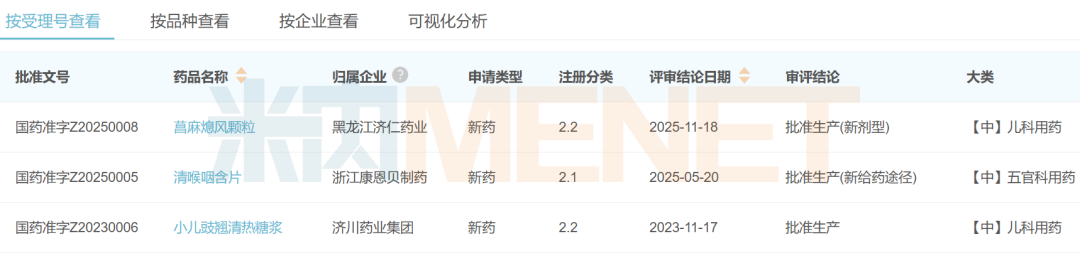 来源:米内网中国申报进度(MED)数据库
北京东方运嘉科技的苏黄止咳颗粒、浙江京新药业的康复新肠溶胶囊2款剂型改良中药新药均处于III期临床。其中,苏黄止咳颗粒由扬子江药业独家品种苏黄止咳胶囊改良而来,2026H1中国三大终端六大市场苏黄止咳胶囊销售额超过10亿元,在中成药产品排名中位列第17。
部分处于III期临床的剂型改良中药新药
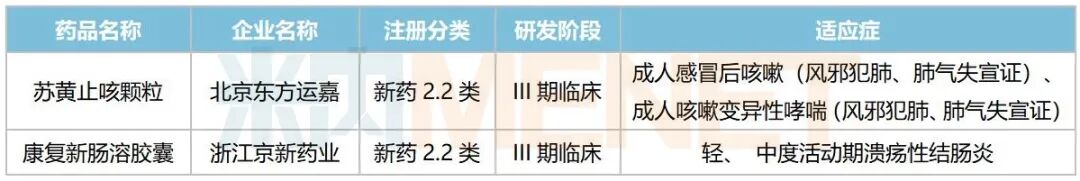 来源:米内网中国临床试验数据库
新适应拓展方面,东阿阿胶的复方阿胶浆(癌因性疲乏)、汕头美宝制药的湿润烧伤膏(糖尿病足溃疡)、昆明华润圣火药业的血塞通软胶囊(非缺血性视网膜静脉阻塞)等均处于II期临床。其中,复方阿胶浆2026H1在中国零售药店终端销售额超过7亿元,在中成药产品排名中位列第5。
部分在开展新适应症的中成药
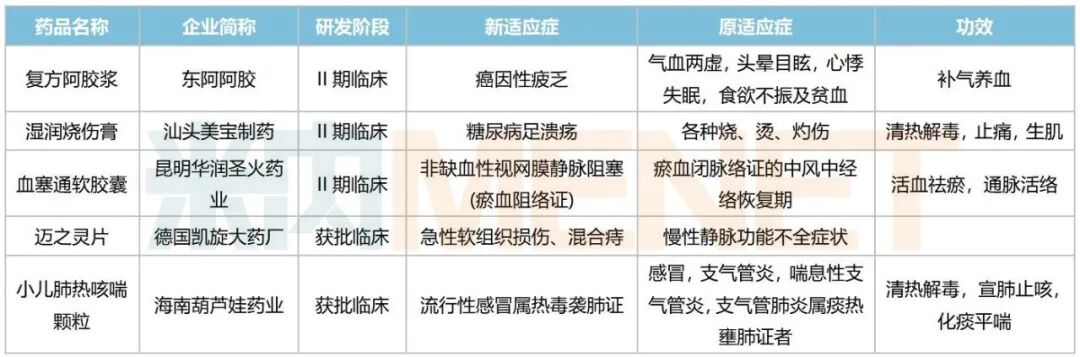 来源:米内网综合数据库
2026H1中国零售药店终端销售过亿的中成药
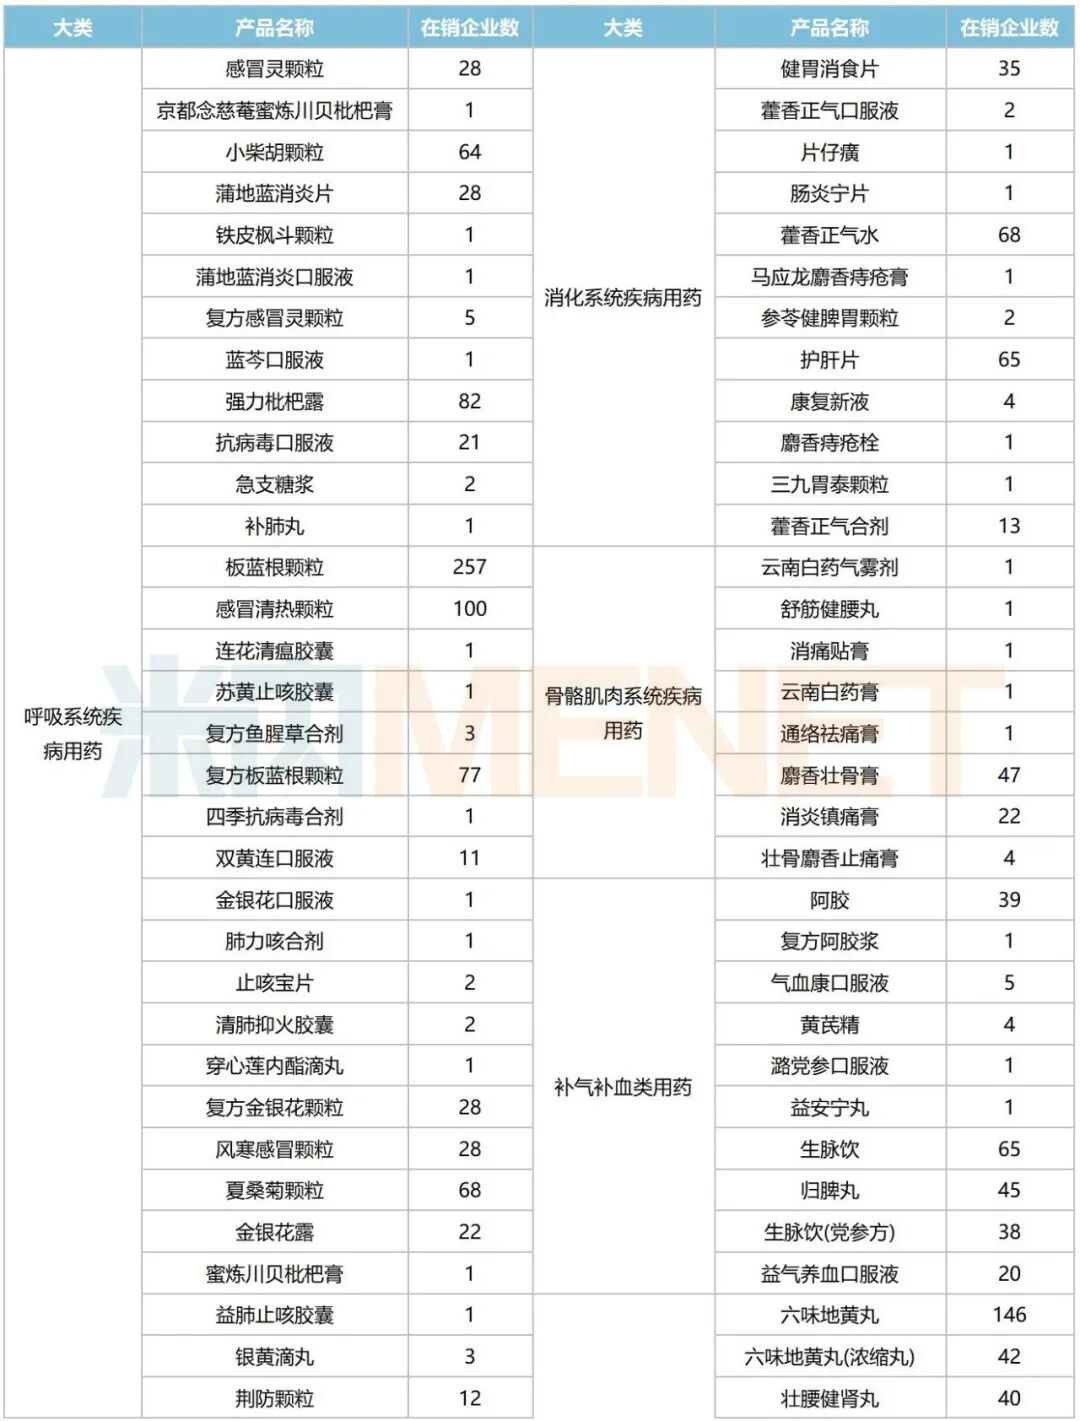
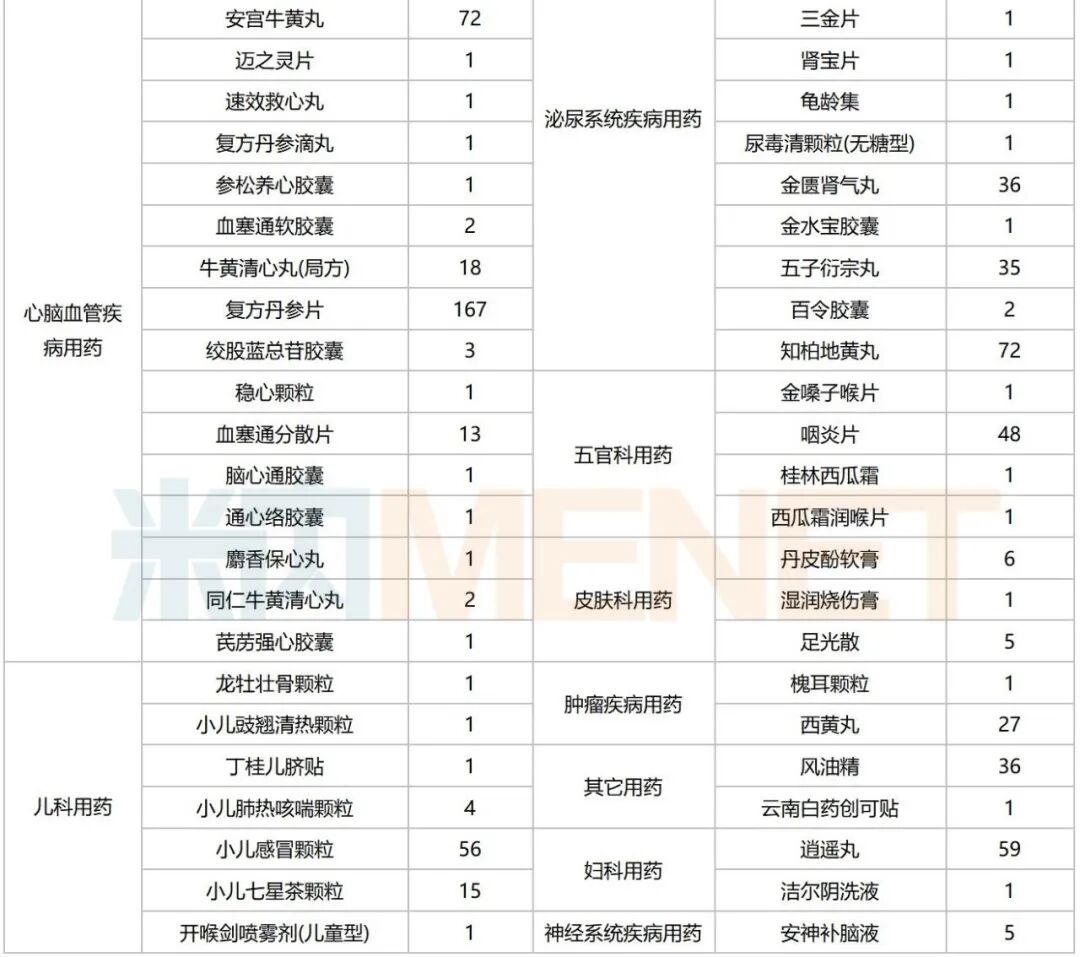
注:米内网《中国三大终端六大市场药品竞争格局》,统计范围:城市公立医院和县级公立医院、城市社区中心和乡镇卫生院、城市实体药店和网上药店,不含民营医院、私人诊所、村卫生室,不含县乡村药店;上述销售额以产品在终端的平均零售价计算。
免责声明:本文仅作医药信息传播分享,并不构成投资或决策建议。
本文为原创稿件,转载文章或引用数据请注明来源和作者,否则将追究侵权责任。
]article_adlist--> 周复盘
 海量资讯、精准解读,尽在新浪财经APP
元股证券投资-炒股咨询网提示:本文来自互联网,不代表本网站观点。